Tableau de bord DSI : construire un outil de pilotage utile
Comment construire un tableau de bord DSI qui sert à décider : indicateurs à retenir, sources de données, lisibilité, plan d'action et mise à jour dans le temps.

Tableau de bord DSI : construire un outil de pilotage utile
Un tableau de bord DSI sert à décider, pas à illustrer un comité. Pour qu’il y parvienne, retenez peu d’indicateurs, rattachez chacun à une décision précise, alimentez-les automatiquement depuis des données techniques, financières et opérationnelles reliées, et prévoyez dès le départ qui l’actualise et à quel rythme. Cet article détaille la méthode, avec un exemple fictif.
ArbitevaDes décisions DSI mieux éclairéesArbiteva relie vos données techniques, financières et opérationnelles pour analyser coûts et risques et prioriser vos actions.Découvrir Arbiteva
Points clés
Un tableau de bord DSI est un outil de pilotage : il mesure l’atteinte des objectifs, révèle les écarts et ouvre des axes de progrès.
Les indicateurs se choisissent avec la direction financière et les directions métiers, à partir des orientations stratégiques, pas à partir de ce que l’outil sait déjà extraire.
Quatre colonnes suffisent à rendre un indicateur actionnable : objectif, réel, écart, remarque.
La fiabilité dépend d’une collecte automatisée et d’un vocabulaire commun pour nommer les indicateurs.
Un tableau de bord vit : sans propriétaire et sans revue régulière, il se périme.
Table des matières
À quoi sert un tableau de bord DSI
Choisir les indicateurs : partir des priorités, pas des données disponibles
Les quatre familles d’indicateurs
Rendre le tableau lisible et orienté vers l’action
Collecter et consolider les données
Exemple fictif : de l’écart à la décision
Transformer les écarts en plans d’action
Perspective : ce que nous constatons chez ARBITEVA
Maintenir le tableau de bord dans le temps
Mettre en place la démarche avec ARBITEVA
FAQ
Sources
À quoi sert un tableau de bord DSI
Selon Digitalonomics, le tableau de bord de la DSI est un système d’information de pilotage : il aide à mesurer l’atteinte des objectifs, à analyser les écarts et à développer des axes de progrès.
La définition compte, car elle écarte deux dérives courantes. La première est le rapport d’activité : des dizaines de courbes sans décision derrière. La seconde est l’outil de supervision technique, utile aux équipes d’exploitation mais illisible pour un comité de direction.
Un bon tableau de bord répond à des questions que vous vous posez réellement :
Faut-il arbitrer entre un projet de transformation et la maintenance du parc ?
Où part le budget récurrent, et où peut-on le réduire sans dégrader le service ?
Quels risques s’accumulent et à quelle échéance deviennent-ils coûteux ?
Quelle contribution la DSI apporte-t-elle aux objectifs des métiers ?
Si un indicateur ne nourrit aucune de ces questions, il n’a pas sa place sur la page.
Choisir les indicateurs : partir des priorités, pas des données disponibles
Le Cigref et la DFCG indiquent que le choix des indicateurs dépend des priorités de l’organisation et s’appuie sur ses orientations stratégiques, en collaboration avec la direction financière et les directions utilisatrices du système d’information.
Concrètement, cela veut dire trois séances de travail avant toute maquette : une avec la finance, une avec deux ou trois directions métiers, une avec vos responsables d’exploitation et de projets. Chacune produit la liste des décisions qu’elle attend du tableau de bord.
Ce travail est proche de celui d’un alignement entre l’IT et les métiers : le tableau de bord n’en est que la traduction chiffrée.
Les quatre familles d’indicateurs
Les référentiels du Cigref et de l’APQC, repris dans les travaux de la profession, distinguent quatre familles. Voici comment les lire, avec des exemples cités par le Cigref.
Famille | Exemples d’indicateurs | Décision qu’elle éclaire |
|---|---|---|
Stratégiques | Contribution aux objectifs métiers | Quels chantiers prioriser |
Opérationnels | Disponibilité, temps de résolution des incidents | Où renforcer le service ou la résilience |
Financiers | TCO par application ou poste de travail, ratio run/build | Où réduire, où investir |
Ressources humaines | Turnover, mixité des talents | Quelles compétences sécuriser |
Le Cigref cite aussi, côté financier, la contribution de la DSI au compte d’exploitation. L’ISACA recommande en outre de suivre la dette de conformité et de gouvernance, un angle utile si votre DSI doit démontrer sa maîtrise des risques. Le suivi de la gouvernance IT peut alimenter ce dernier point.
Ne cherchez pas à couvrir les quatre familles à parts égales. Un DSI en réduction de coûts mettra l’accent sur le financier. Un DSI en phase de montée en charge d’un produit numérique privilégiera l’opérationnel et les compétences.
Rendre le tableau lisible et orienté vers l’action
Digitalonomics donne des repères simples : pas plus de vingt indicateurs, une seule page, et quatre colonnes, à savoir objectifs, réel, écarts et remarques. La colonne des remarques est celle qui transforme un chiffre en échange : elle porte l’explication de l’écart et l’action décidée.
La forme compte autant que le fond. Une étude académique de l’université Chalmers sur la visualisation des indicateurs rappelle que le choix de la représentation doit suivre les besoins des parties prenantes et l’usage des informations. Autrement dit :
au comité de direction, quelques indicateurs de synthèse et leurs tendances ;
au DSI, les écarts et les arbitrages possibles ;
aux équipes, le détail opérationnel et les alertes.
Un seul tableau de bord pour tous les publics ne sert personne. Préférez une vue de synthèse et des vues dérivées qui partent des mêmes données.
Collecter et consolider les données
C’est là que la plupart des projets s’enlisent. Les données techniques vivent dans les outils d’exploitation, les données financières dans l’ERP ou les tableurs de la finance, les données de projet dans les outils de portefeuille. Les ressaisir à la main garantit des retards et des chiffres contradictoires.
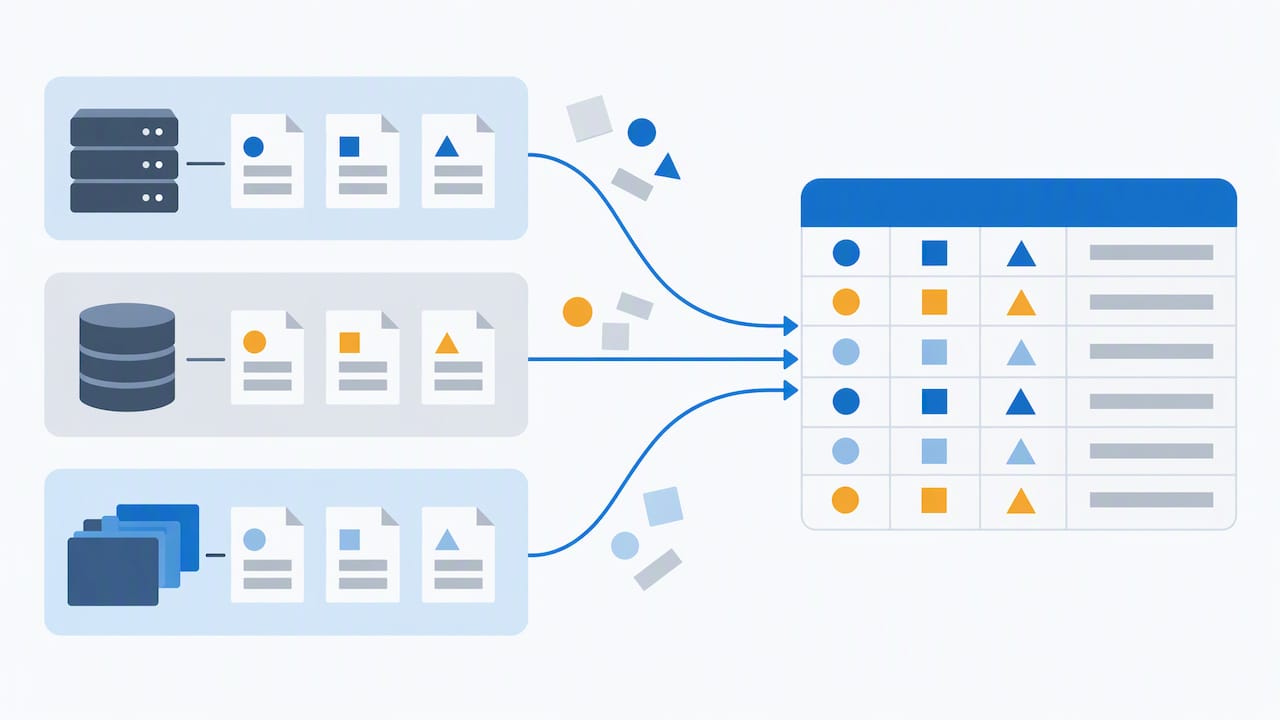
Digitalonomics recommande d’automatiser la collecte autant que possible et de définir une sémantique commune, c’est-à-dire un seul nom, une seule définition par indicateur. Cela évite qu’un « coût de l’application » ne désigne trois périmètres différents selon l’interlocuteur.
Deux prérequis pratiques :
Un référentiel applicatif à jour. Sans lui, impossible de calculer un TCO par application. Une cartographie applicative sert de colonne vertébrale.
Un rattachement des coûts aux services. Pour les dépenses cloud, la démarche FinOps permet d’attribuer chaque ligne de facture à un propriétaire.
Si vous partez de zéro sur le volet financier, un audit des coûts IT donne une première base fiable.
Exemple fictif : de l’écart à la décision
Cet exemple est inventé, à seule fin d’illustration. Une DSI imaginaire d’une entreprise industrielle suit le ratio run/build. Son objectif est de ramener la part de budget consacrée à l’exploitation courante à un niveau compatible avec le financement de deux projets de modernisation.
Indicateur | Objectif | Réel | Écart | Remarque |
|---|---|---|---|---|
Ratio run/build | Cible fixée au budget | Supérieur à la cible | Défavorable | Trois applications peu utilisées représentent l’essentiel de la dérive |
Disponibilité de l’ERP | Cible contractuelle | Conforme | Nul | Aucune action |
Coût cloud par service | Budget alloué | Dépassement sur un service | Défavorable | Ressources non éteintes hors production, revue avec le propriétaire |
La lecture est immédiate. L’écart sur le ratio déclenche une action corrective : arbitrer le devenir des trois applications, décommissionner ou fusionner, puis libérer du budget pour les projets. Le tableau de bord ne décide pas à la place du DSI, mais il fait apparaître l’arbitrage et ses enjeux. Pour le défendre devant un comité, le chiffrage prend la forme d’un business case.
Transformer les écarts en plans d’action
Digitalonomics précise que l’analyse compare les résultats aux cibles, qu’un écart peut déclencher une action corrective, et que les historiques peuvent s’accompagner de commentaires et de suggestions de plans d’action.
Une règle simple en découle : tout écart au-delà d’un seuil que vous avez défini à l’avance reçoit un responsable, une action et une échéance. Sinon, la revue du tableau de bord devient un constat répété de mois en mois.
Pour chaque action, comparez trois options, y compris ne rien faire : le gain attendu, le risque, l’effort. C’est cet arbitrage, plus que le chiffre brut, qui intéresse la direction générale.
Perspective : ce que nous constatons chez ARBITEVA
Nous partons d’un principe : un tableau de bord ne vaut que par la qualité des liens entre ses données. Un indicateur de coût isolé de son contexte technique et opérationnel conduit souvent à de mauvais arbitrages : on coupe une dépense sans voir le risque qu’elle couvrait.
C’est pourquoi nous construisons notre plateforme autour de la liaison des données techniques, financières et opérationnelles, et d’un cadre structuré par scénarios, comparatifs chiffrés et plans d’action. Notre conviction est que le DSI doit pouvoir expliquer chaque chiffre à un comité en remontant à sa source, sans retraitement manuel.
Nous déconseillons aussi de commencer par l’outil. Commencez par dix à quinze indicateurs rattachés à des décisions, validez-les avec la finance, puis automatisez.
— lakraa
Maintenir le tableau de bord dans le temps
Un tableau de bord se périme dès que les priorités changent ou que les sources de données évoluent. Aucune source de référence ne fixe de rythme universel, il vous revient donc de le définir selon votre gouvernance. Voici une pratique raisonnable :
Un propriétaire nommé pour chaque indicateur, responsable de sa définition et de sa fiabilité.
Une revue des indicateurs à chaque cycle budgétaire ou changement de stratégie : on retire ceux qui n’ont déclenché aucune décision, on ajoute ceux qui manquent.
Un contrôle de cohérence des définitions, pour que la sémantique commune reste respectée quand de nouveaux outils arrivent.
Un historique conservé, afin de comparer les périodes et de garder la trace des décisions prises.
Si un indicateur est ignoré pendant plusieurs revues de suite, c’est le signe qu’il ne sert à aucune décision. Supprimez-le.
Mettre en place la démarche avec ARBITEVA
Si vos données sont dispersées et que chaque comité réclame un retraitement manuel, la plateforme de décision ARBITEVA relie vos données techniques, financières et opérationnelles et structure vos arbitrages en scénarios et plans d’action. Pour les coûts cloud, notre module FinOps apporte la lecture par service.
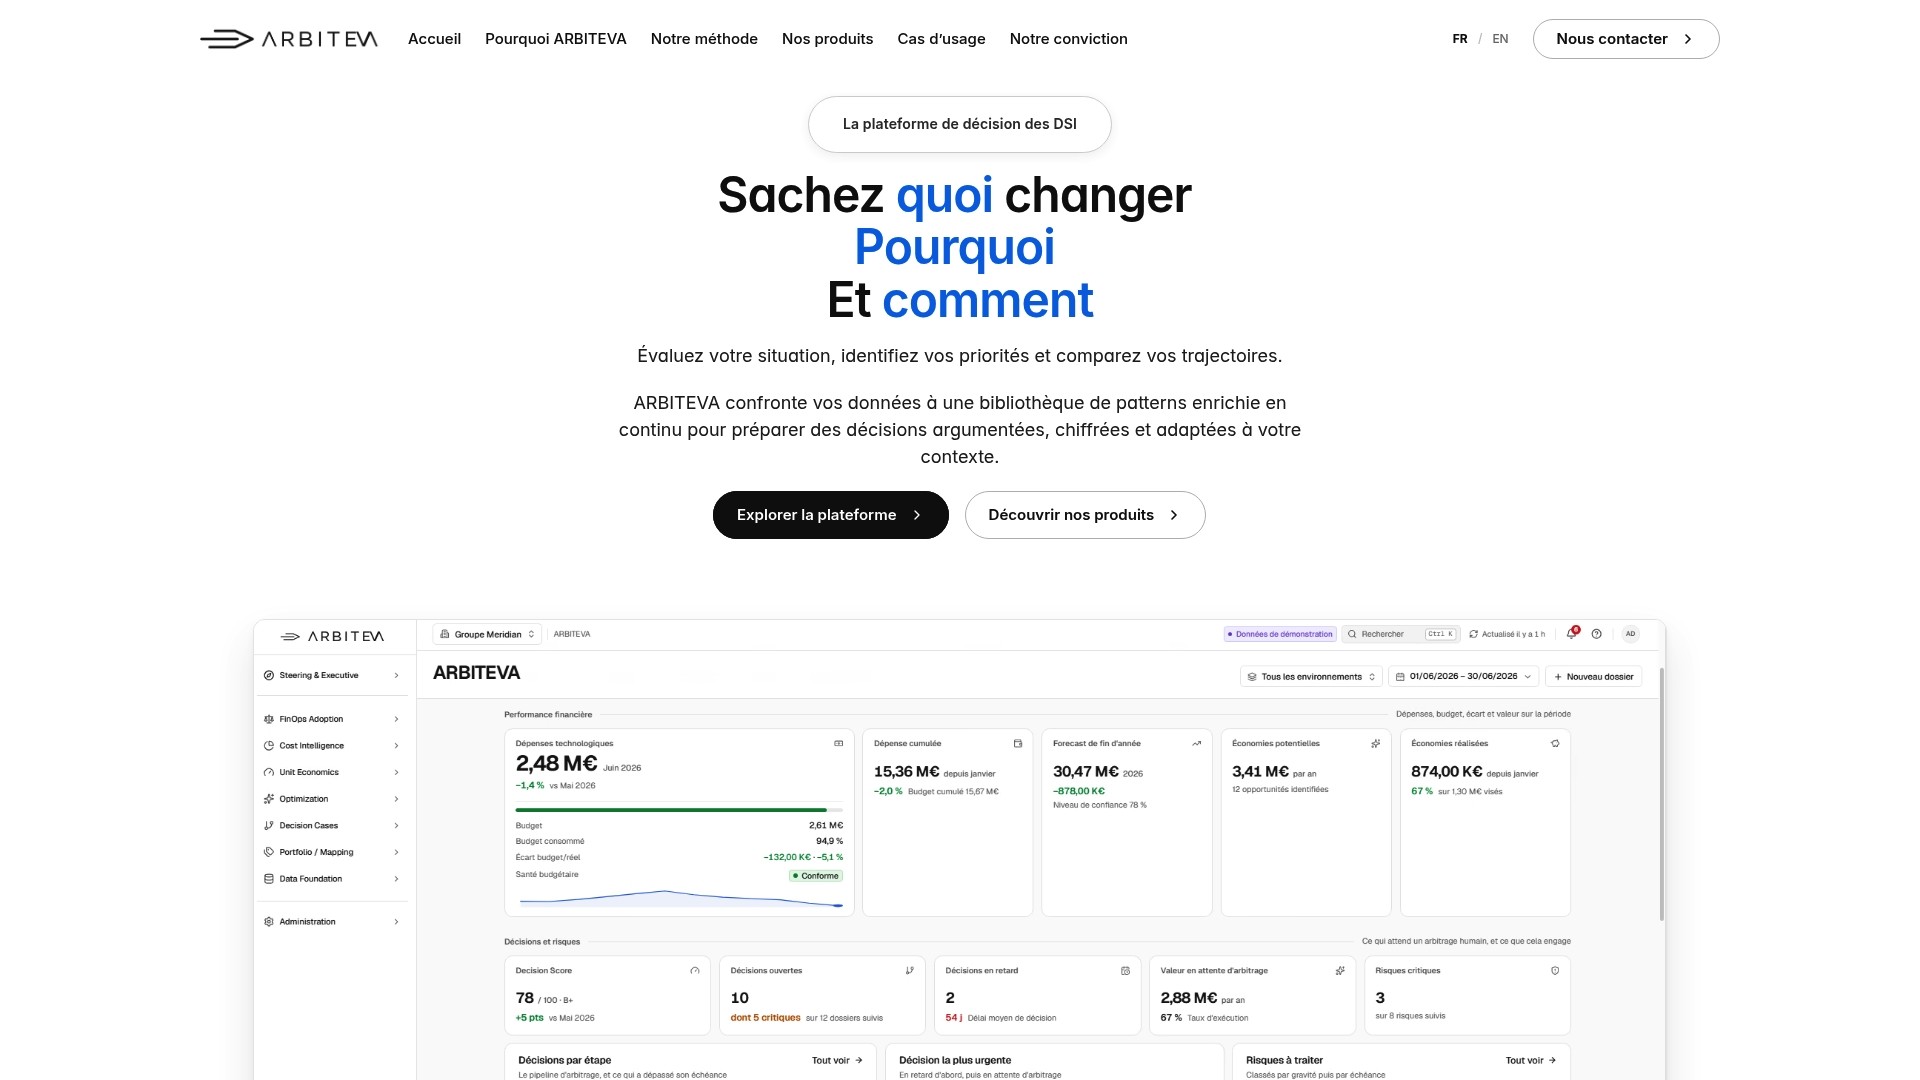
Si vous préparez un diagnostic, un business case ou une feuille de route, notre conseil DSI et CTO vous accompagne pour défendre un arbitrage ou donner un ordre à vos priorités.
FAQ
Combien d’indicateurs un tableau de bord DSI doit-il contenir ?
Digitalonomics recommande de ne pas dépasser vingt indicateurs et de tenir sur une page. En pratique, mieux vaut commencer plus petit et n’ajouter un indicateur que s’il est rattaché à une décision identifiée.
Quelle différence entre tableau de bord et reporting ?
Le reporting restitue des chiffres. Le tableau de bord compare le réel à l’objectif, explique l’écart et débouche sur une action. C’est la colonne des écarts et des remarques qui fait la différence.
Avec qui définir les indicateurs ?
Avec la direction financière et les directions utilisatrices du système d’information, selon le Cigref et la DFCG. Les indicateurs doivent découler des orientations stratégiques de l’organisation, pas des seules capacités de l’outil.
Un seul tableau de bord suffit-il pour tous les publics ?
Non. Le comité de direction, le DSI et les équipes n’ont pas les mêmes besoins. Partez d’une base de données commune et déclinez des vues adaptées à chaque usage.
Sources
Douze questions pour élaborer le tableau de bord de la DSI, Digitalonomics
Selecting the Right Visualization of Indicators and Measures in Dashboards, Chalmers